Vincin kancasına bağlanan her yük, iki dünyanın sınırında sallanır: bir yanda kaldırma operasyonunun ustalığı, diğer yanda yer çekiminin sabrı. Vinç kanca ucu sigortası, o yüke — kaldırma, taşıma, indirme ve montaj sırasında — gelebilecek zararların mali sorumluluğunu üstlenen, sektörümüze özel bir poliçedir. Türkiye'de bu poliçenin gelişiminde öncü rol oynamış bir aracı olarak, bu rehberde ürünü baştan sona anlatıyoruz: nedir, neden standart poliçeler yetmez, nasıl alınır ve nelere dikkat edilir.
Vinç kanca ucu sigortası nedir?
Tanımı tek cümlede verelim: vincin kancasındaki yüke, kaldırma operasyonu sırasında gelen ani ve beklenmedik zararlardan doğan mali sorumluluğu karşılayan sigortadır. "Kanca ucu" ifadesi tam anlamıyla fizikseldir: teminat, yükün kancaya bağlandığı andan güvenle yere indirilip çözüldüğü ana kadar olan bölgede yaşar.
Kapsanan operasyonlar, sektörün günlük işleridir:
- Kaldırma, taşıma ve indirme işlemleri
- Montaj ve demontaj operasyonları (çelik konstrüksiyon, makine yerleştirme, prefabrik montaj)
- Yükleme, boşaltma ve aktarma işlemleri
Bu poliçe, vinç sektörünün gerçek ihtiyacından doğmuştur: kaldırılan yük çoğu zaman vincin sahibine ait değildir — müşterinin makinesi, yüklenicinin çelik konstrüksiyonu, fabrikanın pres hattıdır. Yük hasar gördüğünde fatura, kaldırma işini üstlenen vinç işletmecisine döner. Kanca ucu poliçesi, o faturanın sigortasıdır.
Türkiye'de bu ürünün sektöre tanıtılmasında ve yaygınlaşmasında aracımızın özel bir yeri var: poliçeyi vinç işletmecileri derneklerinin toplantılarında, İstanbul Ağır Taşıma ve Kaldırma Derneği başta olmak üzere sektör platformlarında bizzat tanıttık; İstanbul'dan Kayseri'ye, Mersin'e vinç işletmecileriyle yüz yüze buluşarak ihtiyacı sahadan dinledik. Bugün ürünü anlatırken kullandığımız örneklerin tamamı, bu buluşmalarda dinlediğimiz gerçek saha hikâyelerinden süzülmüştür.
Standart poliçeler neden yetmez?
Vinç işletmecilerinin en pahalı öğrenilen dersi şudur: elimizdeki poliçeler kancadaki yükü kapsamıyor. Neden?
- 3. şahıs sorumluluk poliçesi çevreye verilen zararları karşılar; ama kancadaki yük "sigortalının kontrolüne verilmiş mal" sayıldığı için tipik istisnalar arasındadır.
- Makine kırılması poliçesi vincin kendisini korur; kaldırılan yükle ilgilenmez.
- Yükün sahibinin nakliyat/mal poliçesi varsa bile, hasar sonrası sigortacısı rücu hakkıyla dönüp kaldırma operasyonunu yapan işletmeciden tazminat ister — yani yük sahibinin sigortalı olması sizi kurtarmaz, sadece alacaklınızı değiştirir.
Sonuç: kaldırma operasyonunun tam kalbinde — kancanın ucunda — standart sigorta mimarisinin kör noktası vardır. Kanca ucu sigortası bu kör noktayı kapatmak için tasarlanmış, sektöre özel bir üründür. "KORKMAYIN, Sigortalısınız!" sloganımız tam bu boşluğun kapanışını anlatır: yük havadayken de güvence sürer.
Bu boşluğun sahada nasıl göründüğünü bir hasar akışıyla özetleyelim: yük düşer → yük sahibi zararını kendi sigortacısından alır → sigortacı, rücu hakkıyla vinç işletmecisine döner → işletmecinin 3. şahıs poliçesi "kancadaki yük" istisnasını gösterir → dosya, poliçesiz bir tazminat talebi olarak işletmecinin masasında kalır. Kanca ucu poliçesi olan işletmede aynı akış üçüncü adımda sigortacılar arasında çözülür ve işletmeci, işine devam eder. İki senaryonun arasındaki tek fark, bir poliçedir.
Kimler için? Kapsanan ekipmanlar
Yük kaldıran, indiren ve monte eden her işletme bu poliçenin doğal adayıdır. Kapsama alınabilen ekipman ailesi geniştir:
- Mobil vinç
- Mobil vinçli kamyon (Hiap)
- Kule vinç
- Forklift
- Teleskobik sepetli platform
- Mobil sepetli platform
- Makaslı sepetli platform
Liste ezber için değil, bir ilkeyi göstermek içindir: teminat vincin markasına değil, kaldırma işinin kendisine bakar. Forkliftin çatalındaki palet de, kule vincin kancasındaki kalıp da aynı sorunun öznesidir: bu yük şu anda kimin sorumluluğunda? Cevap "bizim" ise, poliçe sizin içindir.
Karma parklar için pratik bir not: farklı ekipman tiplerini (vinç + platform + forklift) tek poliçede toplamak hem yönetimi hem fiyatı iyileştirir. Ekipman bazında ayrı ayrı alınan poliçelerde hem mükerrer prim ödenir hem de tipler arasındaki sınır tanımları belirsiz kalır — tek çatı, tek dil, tek yenileme tarihi her zaman daha temizdir.
Bir kesim özellikle dikkat etmeli: operatörlü kiralama yapan işletmeciler. Operatör sizin olduğunda operasyon kontrolü — ve yük sorumluluğu — büyük ölçüde sizde kalır. Kira sözleşmesindeki "yük sorumluluğu kiracıya aittir" maddesi, mahkeme önünde sanıldığı kadar sağlam bir kalkan değildir; kaldırma planını sizin operatörünüz uyguladığı sürece sorumluluk tartışması size uğrar.
Neleri kapsar?
Teminat, kaldırma operasyonu sırasında yüke gelen ani ve beklenmedik zararları karşılar. Sahada en sık görülen olay türleri:
- Halat ve sapan kopması: çelik halatın, zincirin veya tekstil sapanın ani kopması sonucu yükün düşmesi.
- Bom hasarına bağlı olaylar: bomun ani hasarı sonucu yükün kontrolsüz hareketi veya düşmesi.
- Göbek (dönüş sistemi) arızası: vincin dönüş mekanizmasındaki ani arızanın yüke yansıması.
- Operatör hatası: hatalı manevra, yanlış hesap, ani yük kayması — sektörün en insani ve en sık hasar sebebi.
- Bağlantı ve aparat kusurları: kaldırma aparatının, mapanın veya bağlantı noktasının ani kusuru.
Ortak payda yine aynı iki kelimedir: ani ve beklenmedik. Yükün kendi iç kusurundan (yanlış paketlenmiş makine, çürük kereste) doğan zararlar bu tanımın dışında kalır — birazdan istisnalarda göreceğiz. Teminatın zamansal sınırı da nettir: koruma, yükün kancaya bağlandığı anda başlar, güvenle indirilip bağlantısı çözüldüğünde biter. Bu pencere içinde olan her ani olay poliçenin konusudur; penceresi dışındakiler komşu poliçelerin.
Sahadan üç hasar örneği
Örnek 1 — Pres hattı montajı: Fabrikaya yerleştirilen 40 tonluk pres, indirme sırasında sapan gözünden ani kayma yapıyor ve şasisi zemine çarpıyor. Presin gövde ve ray sistemindeki hasar, kanca ucu teminatından karşılanır. Aynı olayda zemin betonundaki kırılma 3. şahıs poliçesinin konusudur — iki dosya, iki poliçe, tek kaza.
Örnek 2 — Çelik konstrüksiyon: Depo inşaatında ana kiriş, montaj sırasında bağlantı aparatının kopmasıyla düşüyor; kiriş bükülüyor ve yeniden imalat gerekiyor. Kirişin bedeli ve yeniden imalat maliyeti teminat konusudur. Yüklenicinin gecikme cezası ise dolaylı zarardır — standart teminata girmez; bu ayrımı müşterinize baştan anlatmak, hasar günü ilişkiyi korur.
Örnek 3 — Trafo taşıma: Enerji santraline indirilen trafo, senkron kaldırmada iki vinçten birinin ani bom sehimi yüzünden dengesini kaybediyor ve gövdesinden darbe alıyor. Trafo gibi yüksek değerli ve hassas yüklerde hasar tespiti uzmanlık ister; poliçenin ekspertiz şartlarının bu tür yüklere uygun yazılması gerekir. Senkron (çift vinçli) operasyonların poliçede açıkça tanımlanması da kritiktir — standart metinler tek vinç varsayar.
Örnek 4 — Forklift ile CNC taşıma: Atölye içinde yer değiştiren CNC tezgâhı, forkliftin çatalından kayarak devriliyor. Tezgâhın gövde ve fener mili hasarı kanca ucu (kaldırma sorumluluğu) teminatının konusudur. Bu örnek iki şeyi hatırlatır: teminatın vinçle sınırlı olmadığını — forklift dahil kaldırma yapan her ekipmanın aynı sorumluluğu doğurduğunu — ve iş yeri içi kısa mesafelerin de hasar üretebildiğini. "İki metre taşıyacaktık" cümlesiyle başlayan hasar hikâyesi, sektörde sanıldığından çok daha yaygındır.
Neler kapsam dışıdır?
- Yükün kendi kusuru: yanlış ambalajlanmış, iç yapısı çürük veya bildirilenden ağır yükün bu kusurlardan doğan zararı.
- Kapasite aşımı: vincin kapasite tablosunun bilerek aşılması — teminatın değil, ihmalin konusudur.
- Belgesiz operatör: yetkisiz veya belgesiz operatörle yapılan operasyonlar poliçeyi tartışmaya açar.
- Dolaylı zararlar: gecikme cezaları, iş kaybı, üretim durması — standart teminat dışıdır.
- Kasıt ve ağır kusur: her poliçenin ortak istisnası.
- Yükün karayolu taşıması: yük kancadan çözülüp araca bağlandıktan sonraki yolculuk nakliyat sigortasının alanıdır.
İstisnaların çoğu, aslında iyi operasyon pratiğinin aynasıdır: kapasite tablosuna uyan, belgeli operatörle çalışan, yükü doğru bağlayan işletme için istisnalar kâğıt üzerinde kalır.
Sorumluluk üçgeni: kanca + çevre + ekip
Kanca ucu poliçesi tek başına bir ada değildir; vinç operasyonunun tam koruması üç poliçenin uyumundan doğar:
- Kanca ucu → kancadaki yükün zararı
- 3. şahıs sorumluluk → çevreye (bina, araç, insan) verilen zarar
- İşveren mali sorumluluk → kendi ekibinizin iş kazaları
Tek bir düşen yük, üç dosyayı birden açabilir: yük hasar görür (kanca), düştüğü araç ezilir (3. şahıs), sapancı yaralanır (işveren). Üç poliçenin limitlerinin ve istisnalarının birbiriyle uyumlu kurgulanması — birinin bıraktığını diğerinin alması — aracınızın asıl işçiliğidir. Vincin kendisi için de makine kırılması dördüncü köşeyi tamamlar.
Kaldırma planı ile sigortanın ilişkisi
Profesyonel bir kaldırma operasyonunun bel kemiği kaldırma planıdır: yükün ağırlığı ve ağırlık merkezi, vinç konumu ve kapasite tablosu, sapan açıları, zemin durumu, hava şartı sınırları. Bu plan yalnızca güvenliğin değil, sigortanın da temel belgesidir — üç nedenle:
- Hasar günü ilk istenen belge kaldırma planıdır. Planlı yapılan operasyonda hasar "ani ve beklenmedik olay"dır; plansız operasyonda ise "öngörülebilir sonuç" tartışması açılır. Aynı hasar, iki farklı kaderle karşılaşır.
- Plan, kapasite aşımı istisnasının panzehiridir. Kapasite tablosuna uygunluk planla belgelendiğinde, en sık işletilen istisna maddesi devre dışı kalır.
- Planlı işletme, ucuz sigortalanır. Kaldırma planı prosedürünü, mühendislik desteğini ve ekipman kontrol kayıtlarını gösteren işletme, sigortacı gözünde başka bir risk sınıfına geçer.
Kısacası: kaldırma planı çekmecede duran bir formalite değil, poliçenizin sahadaki ikizidir. Büyük ve kritik kaldırmalarda planın bir kopyasını hasar dosyası disiplininizle aynı yerde arşivlemek, ileride size zaman ve para kazandırır.
Yük sahibiyseniz: karşı taraftan bakış
Bu rehberi bir de masanın öbür tarafından okuyalım: makinesini taşıtacak bir fabrika, çeliğini monte ettirecek bir yüklenici iseniz, vinç firmasını seçerken sigorta sorusu listenizin başında olmalıdır. Sorulacak üç soru:
- "Kanca ucu poliçeniz var mı, limiti ne?" — Cevap yoksa veya limit yükünüzün değerinin altındaysa, hasarın açıkta kalan kısmı hukuk sürecine kalır.
- "Teminat belgesini görebilir miyim?" — Sözlü "sigortamız var" ile poliçe dönemi geçerli, limiti yeterli bir belge arasındaki fark, hasar günü ortaya çıkar. Kurumsal işverenlerin ihale şartnamelerine kanca ucu limitini yazması giderek yaygınlaşıyor — doğru bir pratiktir.
- "Operatör belgeleri ve kaldırma planı sürecine uyuyor musunuz?" — Sigortanın geçerliliği, operasyon disiplinine bağlıdır; disiplinsiz operasyonun sigortası kâğıt üzerinde kalır.
Yük sahibi kendi tarafında da önlem alabilir: yüksek değerli yükler için kendi nakliyat/montaj sigortasını yaptırmak, vinç firmasının poliçesine tek taraflı bağımlılığı ortadan kaldırır. En sağlıklı proje, iki tarafın da sigortalı olduğu projedir — hasar anında kimse kimsenin ödeme gücüne mahkûm kalmaz.
Poliçe nasıl alınır? Adım adım
Süreç, doğru bilgiyle gelindiğinde birkaç güne sığar:
- Bilgileri hazırlayın: makine listesi (tür, marka, model, kapasite, yıl), operatör sayısı ve belgeleri, yıllık operasyon profili (ne tür yükler, hangi sektörler, hangi bölgeler) ve varsa mevcut poliçeleriniz.
- Teklif isteyin: bu bilgilerle aracınıza başvurun. İyi bir aracı bu aşamada ek sorular sorar — sormuyorsa riskinizi anlamadan fiyatlıyor demektir.
- Riskin değerlendirilmesi: aracı, dosyanızı sektörü tanıyan sigorta şirketlerine sunar ve şartları müzakere eder. Limit, muafiyet ve istisna kalemleri bu aşamada şekillenir.
- Teklifleri karşılaştırın: yalnızca prim değil; limit, muafiyet, istisnalar ve hasar servisi birlikte okunur. En ucuz teklif, çoğu zaman en dar tekliftir.
- Poliçeleşme: seçilen teklif poliçeye bağlanır. Makine parkı değiştikçe zeyilname ile güncellenir — poliçe canlı bir belgedir, çekmecede unutulmaz.
Bütün sürecin en kritik girdisi, ilk adımdaki dürüstlüktür: operasyon profilinizi olduğundan hafif göstermek primi birkaç puan düşürür, hasar günü ise dosyanın tamamını riske atar. Sigortacılık karşılıklı iyi niyet üzerine kuruludur ve bu ilke en çok hasar masasında hatırlanır.
Süre beklentisi için de bir ölçü verelim: derli toplu bir dosyayla ilk teklifler genellikle birkaç iş günü içinde masaya gelir; şartların müzakeresi ve poliçeleşme ile birlikte süreç ortalama bir haftada tamamlanır. Acil işe çıkması gereken makineler için aynı gün geçici teminat kurgusu da mümkündür — yeter ki makine ve operasyon bilgileri elinizin altında olsun.
Limit ve bedel nasıl belirlenir?
Kanca ucu poliçesinde limit, tek bir soruya göre belirlenir: kaldırdığınız en değerli yük ne? Rutin işleriniz 500 bin TL'lik makinelerse ama yılda birkaç kez 10 milyon TL'lik trafo indiriyorsanız, limit rutine göre değil zirveye göre seçilmelidir — çünkü hasar, istatistiğe değil takvime bakmaz.
İki kurgu yaygındır: olay başına limit (her hasarda azami ödeme) ve yıllık toplam limit (poliçe dönemi boyunca azami toplam). İkisinin birlikte nasıl çalıştığını, muafiyetin nasıl uygulandığını ve senkron kaldırma gibi özel operasyonların limitlere nasıl yansıdığını teklif aşamasında netleştirin. Sık yapılan yüksek değerli işler için poliçeye sefer bazlı bildirim mekanizması eklemek — büyük yükü kaldırmadan önce bildirip teminatı o işe göre ayarlamak — hem primi optimize eder hem sürprizi önler.
Sefer bazlı bildirimin pratiğini bir örnekle gösterelim: rutin işleri 1 milyon TL bandında olan bir işletmenin yıllık poliçesi bu banda göre fiyatlanır. Aynı işletme çeyrekte bir 8 milyon TL'lik trafo indiriyorsa, iki yol vardır: ya tüm yıl 8 milyonluk limit taşır ve rutin işler için fazla prim öder; ya da poliçeye bildirim mekanizması koyar, büyük işi kaldırmadan önce sigortacıya bildirir ve yalnızca o operasyon için ek prim öder. İkinci yol hem ekonomiktir hem de sigortacıyla ilişkiyi "yılda bir sürpriz" yerine "planlı ortaklık" düzlemine taşır. Tek şartı disiplindir: bildirmeyi unutulan büyük iş, poliçenin standart limitiyle havalanır.
Fiyatı ne belirler?
- Makine parkının kapasitesi ve yaşı: kaldırma kapasitesi büyüdükçe, kaldırılabilecek yükün değeri de büyür.
- Operasyon profili: rutin palet işi ile hassas makine montajı aynı fiyatlanmaz; müşteri sektörleriniz fiyatın parçasıdır.
- Seçilen limitler ve muafiyet: olay başına limit ve muafiyet dengesi, primin ana kolonudur.
- Operatör kalitesi: belgeler, deneyim süreleri ve eğitim kayıtları — sigortacı gözünde riskin yumuşak ama gerçek ölçüsü.
- Hasar geçmişi: temiz geçmiş pazarlık gücü; hasarlı geçmişte alınan önlemlerin anlatılması dengeleyici.
Türkiye'de bu poliçeyi gerçekten tanıyan sigorta şirketi sayısı sınırlıdır; doğru şirkete doğru dosyayla gitmek, fiyat kadar hasar günü deneyimini de belirler. 210'dan fazla vinç firmasının bizi tercih etmesinin arkasında bu eşleştirme işçiliği vardır.
Fiyat konuşmasının bir de "görünmeyen maliyet" boyutu var: kanca ucu poliçesi olmayan işletme, aslında sigortasız çalışmıyor — kendi kendini sigortalıyor. Her kaldırma operasyonunda yükün tam değeri kadar riski bilançosunda taşıyor demektir. Yıllık primi, taşınan bu görünmez riskin yanına koyduğunuzda soru değişir: "sigorta kaç para?" değil, "bu riski bilançomda taşımak kaç para?" Sektörde yıllardır gördüğümüz tablo nettir: prim, tek bir orta ölçekli hasarın küçük bir kesri kadardır.
Sapan ve aparat bakımı: teminatın sessiz ortağı
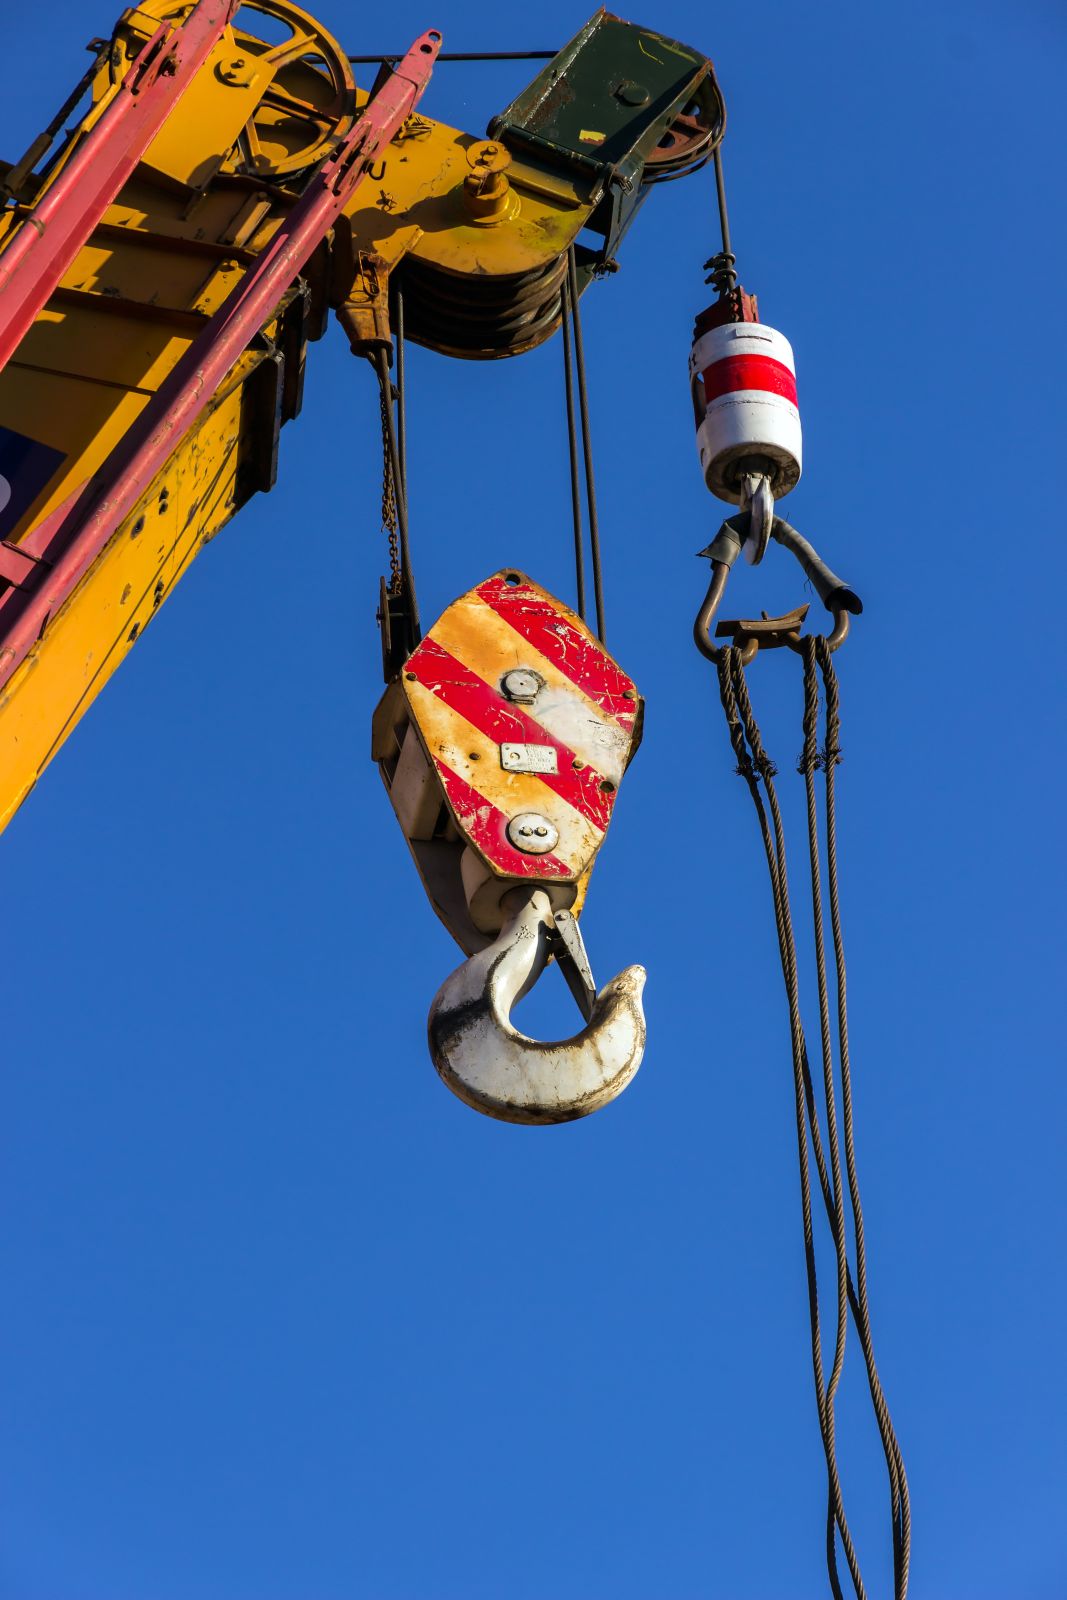
Kanca ucu hasarlarının önemli bir bölümü vinçten değil, kaldırma zincirinin küçük halkalarından başlar: yorulmuş bir sapan, deforme olmuş bir mapa, yanlış açıyla kullanılan bir zincir. Bu yüzden sapan ve aparat disiplini, hem hasarı önlemenin hem de tazminatı garantilemenin sessiz ortağıdır:
- Periyodik kontroller belgelensin: kaldırma ekipmanlarının düzenli kontrolleri yasal zorunluluktur ve raporları hasar dosyasının en çok istenen belgesidir.
- Kullanım öncesi görsel kontrol alışkanlık olsun: ezik, kılcal kopma, deformasyon — sahada iki dakikalık bakış, dosyada iki aylık tartışmayı önler.
- Ekipman eşleştirmesi doğru yapılsın: yükün ağırlığına ve bağlama şekline uygun sapan seçimi kaldırma planının parçasıdır; "eldeki sapanla idare etme" pratiği, istisna maddelerinin ana müşterisidir.
- Ömrünü dolduran ekipman emekli edilsin: hurdaya ayrılması gereken sapanın rafta durması, bir gün mutlaka kancaya asılması demektir.
Bu disiplinin sigortaya çevirisi şudur: ekipman kayıtları düzenli olan işletmede "ani ve beklenmedik olay" tespiti kolaylaşır, istisna tartışmaları kapanır ve tazminat hızlanır.
Hasar anında ne yapmalı?
- Güvenlik ve olay yeri: sahayı emniyete alın; yükün, vincin ve bağlantı elemanlarının konumunu değiştirmeden fotoğraflayın.
- Bağlantı elemanlarını saklayın: kopan halat, sapan veya aparat, hasar sebebinin ana delilidir — kesinlikle atılmamalıdır.
- Tutanak ve tanık: olay tespit tutanağı düzenletin; sahadaki tanıkların ve varsa kamera kayıtlarının listesini çıkarın.
- Yük sahibiyle iletişimi doğru kurun: bilgilendirin ama sorumluluk kabulü anlamına gelecek beyanlardan kaçının; tazminat sürecinin adresi poliçedir.
- Derhal bildirin: sigortacınıza tüm belgelerle başvurun; eksper atanmadan yükün onarımına başlanmamalıdır.
Kanca ucu hasarlarının kendine özgü bir zorluğu, sürecin iki cepheli olmasıdır: bir yanda sigortacıyla yürüyen tazminat dosyası, diğer yanda yükün sahibiyle süren ticari ilişki. Yük sahibi çoğu zaman aynı zamanda müşterinizdir ve hasar günü hem parasını hem projesinin takvimini düşünür. Bu iki cepheyi ayrı yönetmek gerekir: sigorta dosyası belgeyle ve soğukkanlılıkla, müşteri ilişkisi ise şeffaf bilgilendirmeyle. En kötü kombinasyon, dosya belirsizken müşteriye erken sözler vermektir — tutulamayan söz, hasardan büyük tahribat yapar. En iyi pratik ise müşteriye süreci ve tahmini takvimi dürüstçe anlatıp, tazminat sürecini profesyonellere bırakmaktır.
Fidancılar müşterisiyseniz, hasar anında ilk telefonunuz bize gelir — eksper koordinasyonundan yük sahibiyle müzakereye kadar süreci biz yönetiriz. Hasarda hızlı ve bilen bir muhatap, bu poliçenin görünmez ama en değerli teminatıdır.
En sık yapılan 5 hata
- "3. şahıs poliçem var, yük de kapsamdadır" varsayımı. Değildir. Kancadaki yük istisnasını okumadan saha operasyonu yürütmek, sektörün en pahalı yanılgısıdır.
- Limiti rutin yüke göre seçmek. Yılda bir kaldırdığınız en değerli yük, limitinizin gerçek ölçüsüdür.
- Kira sözleşmesine güvenmek. "Sorumluluk kiracıda" maddesi, sizin operatörünüzün kullandığı vinçte beklediğiniz korumayı vermez.
- Senkron ve özel operasyonları bildirmemek. Çift vinçli kaldırma, denizde/mavnada çalışma gibi standart dışı işler poliçede yazmıyorsa, tartışma konusudur.
- Sapan ve aparat bakımını belgelememek. Kaldırma ekipmanının periyodik kontrol kayıtları, hasar dosyasının en çok sorulan belgesidir.
Poliçe seçim kontrol listesi
- Olay başına ve yıllık toplam limitler ne kadar? En değerli yükünüzü karşılıyor mu?
- Hangi operasyonlar kapsamda — montaj/demontaj ve yükleme/boşaltma açıkça yazıyor mu?
- Senkron kaldırma ve özel operasyonlar tanımlı mı?
- Muafiyet ne kadar, nasıl uygulanıyor?
- İstisnalar neler? Operatör belgesi ve kapasite şartları nasıl ifade edilmiş?
- 3. şahıs, işveren ve makine poliçeleriyle sınırlar uyumlu mu?
- Hasar servisinin sektör deneyimi var mı?
Son bir çerçeve: bu listedeki soruların her biri, sektörde yaşanmış gerçek bir hasar tartışmasının dersidir. Hiçbiri teorik değildir. Teklif masasında beş dakika ayırıp bu soruları soran işletmeci, hasar masasında haftalar kazanır — ve bu rehberin tamamının özeti de aslında bu tek cümledir: poliçeni imza günü tanı, hasar günü değil.
Vinç kanca ucu sigortası bizim için bir ürün değil, bir uzmanlık alanıdır: Türkiye'de vinç sektörünün lider sigortacısı unvanını bu poliçeyle kazandık. Makine parkınızı ve operasyon profilinizi teklif formumuzdan iletin — poliçenizi, kaldırdığınız yüklerin gerçeğine göre birlikte kurgulayalım. Ürün özeti için vinç kanca ucu sigortası sayfamıza da bakabilirsiniz. Operasyonunuzun çevre riskleri için 3. şahıs sorumluluk rehberimizi, makinenizin kendisi için makine kırılması rehberimizi de okuyabilirsiniz.