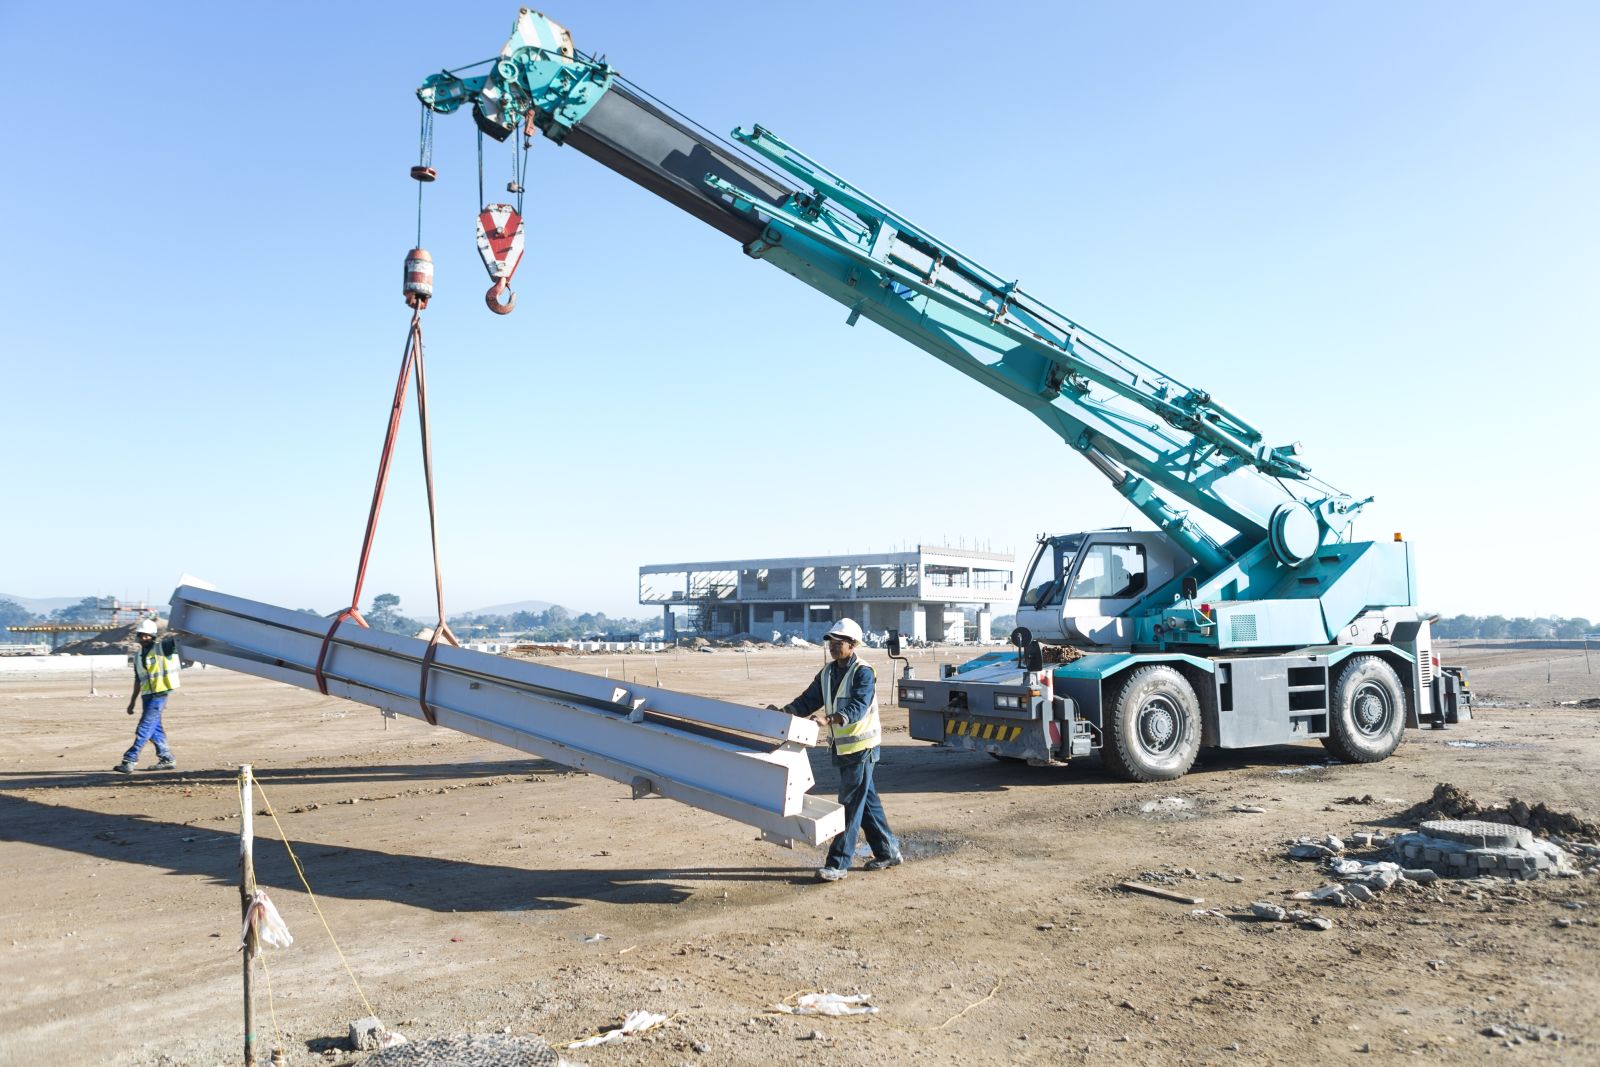
Bir vinç operatörü sahada yaralandığında iki ayrı hesap açılır. Birincisi devletin hesabıdır: SGK, iş göremezlik ödeneğini öder, tedaviyi karşılar, kalıcı kayıp varsa gelir bağlar. İkincisi işverenin hesabıdır ve çoğu işletmeci onun varlığını ancak dava dilekçesi eline geçtiğinde öğrenir. İşveren mali mesuliyet sigortası (işveren mali sorumluluk sigortası), tam olarak bu ikinci hesabı üstlenen poliçedir: iş kazası sonucu çalışanın veya hak sahiplerinin işverenden talep ettiği, SGK yardımlarının üstünde ve dışında kalan tazminatları ve SGK'nın işverene açtığı rücu davalarını poliçe limitlerine kadar karşılar.
Bu rehberde ürünü baştan sona anlatıyoruz: SGK ile işveren sorumluluğu arasındaki farkı, teminatın kapsamını, ek sözleşmeyle eklenmesi gereken maddeleri, limitin nasıl seçileceğini ve fiyatı belirleyen girdileri — vinç, platform ve nakliye sektöründen gerçek saha örnekleriyle.
İşveren mali mesuliyet sigortası nedir?
Tanımı sade haliyle: iş kazası veya meslek hastalığı sonucu işverene düşen hukuki sorumluluk nedeniyle, işçiler ya da onların hak sahipleri tarafından işverenden istenen tazminatları ve SGK'nın işverene yönelttiği rücu taleplerini, poliçede yazılı limitlere kadar karşılayan sorumluluk sigortasıdır.
Poliçenin üç özelliği baştan bilinmelidir:
- Zorunlu değildir, ama fiilen kaçınılmazdır. Kanun sizi bu poliçeyi almaya zorlamaz; iş kazasının hukuki sonuçları ise zorlar. Vinç, platform, forklift ve saha montaj işlerinde risk sınıfı yüksek olduğu için poliçesiz çalışmak, işletmenin bilançosunu tek bir kazanın insafına bırakmaktır.
- Çalışanı değil, işvereni korur. Bu bir kaza sigortası değil, sorumluluk sigortasıdır. Ödeme, zarar gören çalışana veya hak sahiplerine yapılır; ancak poliçenin koruduğu varlık işletmenin mal varlığıdır. Ferdi kaza poliçesiyle karıştırılmamalıdır — ferdi kaza, kusur aramadan sabit bir teminat öder; işveren sorumluluk poliçesi ise kusurunuz oranında doğan gerçek zararı karşılar.
- Teminatı hukuk süreci belirler. Ödenecek rakam bir tarifeden değil, mahkemenin belirlediği kusur oranı ve hesaplanan zarardan çıkar. Bu yüzden poliçe, hukuki savunma sürecinin de finansal ortağıdır.
SGK ne öder, işveren ne öder?
Bu rehberin kalbi burasıdır. "SGK primini yatırıyorum, işçim sigortalı" cümlesi doğru ama eksiktir. SGK sigortalıya belirli yardımlar sağlar; işverenin hukuki sorumluluğu ise bu yardımların bittiği yerde başlar.
SGK'nın sağladığı yardımlar kabaca şunlardır: iş göremezlik ödeneği, tedavi ve protez giderleri, sürekli iş göremezlik geliri, ölüm halinde hak sahiplerine gelir bağlanması ve cenaze yardımı. Bunlar mevzuatta tanımlı, standart ödemelerdir.
İşverenin ödediği ise "fark"tır: mahkemenin hesapladığı gerçek zarar ile SGK'nın karşıladığı kısım arasındaki boşluk. Bu boşluk üç kalemden oluşur:
- Maddi tazminat farkı: çalışanın ömür boyu uğradığı kazanç kaybı aktüeryal olarak hesaplanır; SGK'nın bağladığı gelirin peşin sermaye değeri bu tutardan düşülür ve kalan bakiye işverenden istenir.
- Manevi tazminat: SGK manevi tazminat ödemez. Yaralanmada çalışanın, ölümde ise eş, çocuk, anne-baba ve — koşulları varsa — kardeşlerin manevi tazminat talebi tamamen işverene yönelir.
- SGK'nın rücu alacağı: Kurum, yaptığı ve yapacağı ödemeleri belirli koşullarda işverenden geri ister. Bu, çalışanın davasından bağımsız, ayrı bir dosyadır.
Pratik sonuç şudur: aynı kaza için işletmeye iki ayrı dava gelebilir — çalışanın (veya hak sahiplerinin) tazminat davası ve SGK'nın rücu davası. Poliçesiz bir işletmede bu iki dosyanın toplamı, orta ölçekli bir vinç işletmesinin yıllık kârını aşabilecek büyüklüktedir. Poliçeli işletmede ise dosyalar sigortacının masasında yürür.
Sorumluluk nereden doğuyor?
İşverenin iş kazasından doğan sorumluluğu üç ayrı kaynaktan besleniyor; poliçeyi doğru kurgulamak için bu üçünü ayırt etmek gerekir.
- İşçiyi gözetme borcu. Türk Borçlar Kanunu, işverene çalışanın hayatını, sağlığını ve bedensel bütünlüğünü korumak için gerekli önlemleri alma yükümlülüğü yükler. Bu borç sözleşmeden doğar; ihlali halinde işveren, kusuru oranında doğan zararı tazmin eder.
- İş sağlığı ve güvenliği mevzuatı. 6331 sayılı Kanun ve ilgili yönetmelikler; risk değerlendirmesi, eğitim, kişisel koruyucu donanım, periyodik kontrol ve sağlık gözetimi gibi somut yükümlülükler getirir. Mevzuata aykırılık, hem idari yaptırım hem de tazminat davasında kusur tespitinin ana dayanağıdır.
- Sosyal güvenlik mevzuatı. Kurum, iş kazası işverenin kastı veya iş sağlığı ve güvenliği mevzuatına aykırı hareketi sonucu meydana gelmişse, sigortalıya yaptığı ve yapacağı ödemeleri işverenden rücuen talep eder.
Bu üçlü yapının bir sonucu var: kusursuz kaza yoktur, kusuru paylaşılmış kaza vardır. Bilirkişi raporu çoğu dosyada kusuru işveren, çalışan ve varsa üçüncü kişiler arasında oranlar halinde dağıtır. İşverenin payı %100 çıkabilir, %20 çıkabilir; ama sıfır çıkması nadirdir — çünkü sahanın güvenliğini kurmak, tanım gereği işverenin işidir.
Bir de zamanaşımı boyutu vardır. İş kazasından doğan tazminat talepleri uzun yıllar sonra da gündeme gelebilir; kazanın olduğu poliçe döneminden çok sonra açılan davalar sektörde alışıldık bir durumdur. Bu nedenle poliçenin hangi esasa göre yazıldığı — olayın gerçekleştiği tarih mi, talebin geldiği tarih mi — sözleşmede netleştirilmesi gereken teknik bir ayrıntıdır.
Kimler yaptırmalı?
Kısa cevap: bordrolu çalışanı olan her işletme. Ama risk yoğunluğu bakımından bazı işler listenin en başındadır:
- Vinç ve kaldırma işletmeleri — operatör, sapancı, saha şefi; yüksekte ve ağır yük altında çalışan ekipler.
- Kule vinç işletmecileri ve şantiye taşeronları — kule kurulum-söküm operasyonları sektörün en riskli işlerinden biridir.
- Yüksekte çalışma ve platform kiralama firmaları — sepetli platform, makaslı platform, teleskobik ekipman.
- Nakliye ve lojistik firmaları — sürücü, forklift operatörü, depo personeli; araç dışı yükleme-boşaltma kazaları çok yaygındır.
- Montaj, çelik konstrüksiyon ve endüstriyel bakım firmaları — işi başkasının sahasında yapan ekipler.
- Fabrika ve üretim tesisleri — pres, torna, konveyör gibi makine kaynaklı kaza riski.
Ortak nokta şu: makine ile insanın aynı metrekareyi paylaştığı her iş, bu poliçenin doğal adayıdır. Sahada çalışan ekip sayısı azaldıkça risk azalmaz; sadece olasılık düşer, sonuç aynı ağırlıkta kalır. Tek bir ölümlü kazanın tazminat yükü, beş kişilik bir işletme için de elli kişilik bir işletme için de aynı büyüklüktedir.
Neleri kapsar?
Standart teminat, iş kazası sonucu işverene düşen hukuki sorumluluk kapsamında şu talepleri karşılar:
- İş yerinde meydana gelen iş kazaları sonucu doğan yasal sorumluluklar
- Kaza sonucu ortaya çıkan bedeni zararlara ilişkin tazminat talepleri
- SGK'nın sağladığı yardımların üzerinde ve dışında kalan tazminat talepleri
- SGK tarafından işverene karşı açılan rücu davaları sonucu ödenecek tazminatlar
- Sigortacının onayıyla yürütülen hukuki süreçlere ilişkin, poliçede tanımlı masraflar
Teminatın çalışma mantığı şudur: önce kaza "iş kazası" olarak nitelenir, sonra kusur dağılımı belirlenir, ardından işverene düşen paya karşılık gelen zarar hesaplanır ve poliçe limitine kadar sigortacı öder. Limit aşılırsa aşan kısım işletmenin üzerinde kalır — bu yüzden limit seçimi bu poliçenin en kritik kararıdır ve aşağıda ayrı bir bölümde ele alıyoruz.
SGK rücu davası: en sık gelen fatura
Sahadaki işletmecilerin en çok şaşırdığı kalem budur. Süreç tipik olarak şöyle işler: kaza olur, SGK sigortalıya gerekli yardımları yapar ve kalıcı kayıp varsa gelir bağlar. Kurum ardından kaza dosyasını inceler; müfettiş raporu ve iş güvenliği mevzuatına aykırılık tespiti varsa, yaptığı ve ileride yapacağı ödemelerin karşılığını işverenden talep eder.
Rücu davasının işletme açısından üç zorlu tarafı vardır:
- Tutar sabit değildir, kümülatiftir. Bağlanan gelirin ilk peşin sermaye değeri hesaba katıldığı için talep, tek seferlik bir ödemenin çok üstüne çıkabilir; genç yaşta kalıcı iş göremezlik hallerinde rakam daha da büyür.
- Çalışanla anlaşmanız dosyayı kapatmaz. Çalışanınızla ibra yapmış olmanız, Kurumun kendi alacağını talep etmesini engellemez. İki dosya birbirinden bağımsız yürür.
- Zaman farkı yanıltır. Talep, kazadan yıllar sonra gelebilir. O tarihte poliçeniz var mı, teminat limitiniz ne, poliçe hangi esasa göre yazılmış — hepsi kritik hale gelir.
İşveren mali mesuliyet poliçesi, bu talebi teminat kapsamına alan tek üründür. Poliçesiz işletmede rücu alacağı, doğrudan şirketin nakit akışından karşılanır.
Ek sözleşmeyle eklenen teminatlar
İşveren sorumluluk sigortasının genel şartları, bazı halleri standart teminatın dışında bırakır ve ek sözleşme ile kapsama alınmasına izin verir. Saha işletmeleri için bu maddelerin neredeyse tamamı zorunlu sayılmalıdır:
- Servis kazaları: çalışanların işverence sağlanan bir taşıtla işin yapıldığı yere toplu olarak getirilip götürülmeleri sırasında meydana gelen kazalar. Şantiyeye servis kaldıran her firma bu maddeyi eklemelidir.
- Görevle başka yere gönderilme: çalışanın görevle başka bir yere gönderilmesi nedeniyle asıl işini yapmaksızın geçen zamanlarda meydana gelen kazalar. Şehirler arası vinç sevkiyatı yapan işletmeler için kritiktir.
- Yurt dışı kazalar: Türkiye sınırları dışında meydana gelen iş kazaları. Yurt dışı montaj ve proje işi alan firmalar için şarttır.
- Meslek hastalıkları: gürültü, titreşim, toz ve kimyasal maruziyetten doğan talepler. Uzun süreli maruziyetin sonucu olduğu için sessiz ama gerçek bir risktir.
- Manevi tazminat talepleri: ölümlü ve ağır yaralanmalı kazalarda dosyanın en büyük kalemlerinden biri olabilir; ek sözleşme yoksa tamamen işletmenin üzerinde kalır.
Bu beş madde, sektörde "poliçem vardı ama ödemedi" cümlesinin en sık sebebidir. Poliçe alırken sorulacak tek bir soru varsa o da şudur: bu maddelerin hangileri benim poliçemde açıkça yazıyor?
Neler kapsam dışıdır?
- İşverenin kastı: bilerek ve isteyerek yol açılan zararlar hiçbir sorumluluk poliçesinin konusu değildir.
- İş kazası niteliği taşımayan olaylar: mesai dışı, işle ilgisiz olaylar teminat dışındadır.
- Bordroda olmayan kişiler: poliçe, işverene hizmet sözleşmesiyle bağlı çalışanlar için işler; kayıt dışı çalışan veya alt yüklenici personeli bu kapsamın dışındadır (aşağıdaki bölüme bakın).
- İdari para cezaları ve cezai yaptırımlar: mevzuat ihlali nedeniyle kesilen cezalar sigortalanamaz.
- Ek sözleşmeyle alınmamış haller: meslek hastalığı, manevi tazminat, servis kazaları, yurt dışı olaylar — poliçede yazmıyorsa yoktur.
- Savaş, iç karışıklık, nükleer riskler ve benzeri olağanüstü haller: tüm poliçelerin ortak istisnasıdır.
Deprem gibi doğal afet kaynaklı olayların iş kazası sayılıp sayılmayacağı ve poliçe kapsamına girip girmeyeceği dosyanın somut şartlarına bağlıdır; bu tür sınır durumlar için poliçe metnindeki tanımların önceden okunması gerekir.
Sahadan üç senaryo
Senaryo 1 — Sapancının el yaralanması. Kaldırma operasyonu sırasında yük ani salınım yapıyor; sapancının eli iki yük arasında sıkışıyor ve parmak kaybı oluşuyor. SGK tedaviyi karşılıyor ve sürekli iş göremezlik derecesi belirleniyor. Çalışan, kalan iş gücü kaybına karşılık maddi ve manevi tazminat davası açıyor. Bilirkişi, kaldırma planının eksikliği ve gözcü görevlendirilmemesi nedeniyle işverene ağırlıklı kusur veriyor. Maddi tazminatın SGK gelirini aşan kısmı ve manevi tazminat poliçeden karşılanıyor — manevi tazminat maddesi ek sözleşmeyle alınmışsa.
Senaryo 2 — Platformdan düşme. Sepetli platformda çalışan bakım teknisyeni, emniyet kemerini bağlamadığı için yüksekten düşüyor. Dosyada çalışanın kusuru tespit ediliyor; ancak işverenin gözetim ve denetim yükümlülüğünü tam yerine getirmediği, eğitim kayıtlarının eksik olduğu da rapora giriyor. Kusur paylaştırılıyor. İşverene düşen pay üzerinden hesaplanan tazminat poliçe kapsamında ödeniyor. Bu senaryonun dersi nettir: çalışanın kusuru işverenin sorumluluğunu tamamen ortadan kaldırmaz, yalnızca azaltır.
Senaryo 3 — Şehir dışı sevkiyatta trafik kazası. Vinci başka ile götüren operatör, yolda trafik kazası geçiriyor. Olay, görev nedeniyle asıl işini yapmaksızın geçen zamanda meydana geldiği için standart teminatın dışında kalıyor; poliçede ilgili ek sözleşme varsa kapsama giriyor, yoksa girmiyor. Aynı dosyada aracın trafik ve kasko poliçeleri de devrededir — hangi zararın hangi poliçeden karşılanacağı baştan haritalanmalıdır.
Tazminat nasıl hesaplanır?
Rakamın nasıl oluştuğunu bilmek, limit seçimini tahminden çıkarır. Mahkemeler maddi tazminatı aktüeryal hesapla belirler; hesabın ana girdileri şunlardır:
- Çalışanın geliri: kaza tarihindeki ücret; asgari ücret altında beyan yapılmış olsa bile mahkeme gerçek ücreti araştırır.
- Yaş ve aktif çalışma süresi: genç çalışan, önünde daha uzun kazanç dönemi olduğu için daha yüksek tazminat üretir. Aktif dönemin ardından pasif dönem de hesaba katılır.
- İş göremezlik oranı: sağlık kurulu raporuyla belirlenen kalıcı kayıp yüzdesi.
- Kusur dağılımı: işveren, çalışan ve üçüncü kişiler arasındaki kusur oranları hesaplanan zarara doğrudan uygulanır.
- Yaşam tablosu ve teknik faiz: hesap, güncel yaşam tabloları ve düşük bir teknik faiz oranıyla bugünkü değere indirgenir. Teknik faizin düşük olması, tazminatların yüksek çıkmasının teknik sebeplerinden biridir.
- SGK'nın karşıladığı kısım: bağlanan gelirin peşin sermaye değeri hesaplanan zarardan düşülür; kalan bakiye işverenden istenir.
Manevi tazminat ise formülle değil, hâkimin takdiriyle belirlenir; olayın ağırlığı, tarafların ekonomik durumu ve kusur derecesi dikkate alınır. Ölümlü kazalarda birden fazla hak sahibinin ayrı ayrı manevi tazminat talep edebilmesi, toplam yükü hızla büyütür.
Buradan çıkan pratik ders: bir iş kazası dosyasının maliyeti "kaza ne kadar ciddiydi" sorusuyla değil, "kim, kaç yaşındaydı, ne kazanıyordu ve arkasında kaç hak sahibi var" sorularıyla ölçülür.
Teminat limiti nasıl seçilir?
Poliçede genellikle üç limit birlikte yazılır:
- Kişi başına limit — tek bir çalışan için ödenecek azami tutar.
- Kaza başına limit — aynı olayda birden fazla çalışan etkilenirse toplam tavan.
- Yıllık toplam limit — poliçe dönemi boyunca ödenecek azami tutar.
Limit seçerken kullanılabilecek üç sağduyu kuralı:
- En kötü senaryoya göre seçin, ortalamaya göre değil. Ölçü, "geçen yıl ne oldu" değil; "en genç ve en yüksek ücretli operatörüm kalıcı iş göremez hale gelirse dosya ne kadar olur" sorusudur.
- Kaza başına limiti ekip büyüklüğüne göre kurun. Vinç ve montaj işlerinde kazalar tek kişilik olmayabilir: aynı operasyonda operatör, sapancı ve yer ekibi birlikte etkilenebilir. Kaza başına limit, kişi başına limitin en az birkaç katı olmalıdır.
- Manevi tazminatı hesaba katın. Ölümlü kazalarda hak sahiplerinin manevi talepleri, maddi tazminatın yanında ciddi bir kalem oluşturur; limit yalnızca maddi zarara göre seçilirse yetmez.
Yaygın hata, limiti primi ucuzlatmak için düşük tutmaktır. Oysa bu poliçede primin limite duyarlılığı sınırlıdır: limiti anlamlı ölçüde yükseltmek, primi aynı oranda artırmaz. Yüksek limit, bu üründe en ucuz güvenlik marjıdır.
Alt yüklenici, kiralık operatör, geçici işçi
Sahanın en karışık ve en çok hata yapılan alanı burasıdır. Üç durumu ayıralım:
- Alt yüklenici (taşeron) personeli. Poliçeniz kural olarak kendi bordronuzdaki çalışanları korur. Ancak asıl işveren, alt işverenin çalışanlarına karşı belirli hallerde müteselsil sorumlu tutulabilir. Bu nedenle sözleşmede alt yükleniciden kendi işveren sorumluluk poliçesini talep etmek ve poliçe kopyasını dosyalamak standart pratik olmalıdır.
- Operatörlü ekipman kiralama. Operatör sizin bordronuzdaysa, o operatörün kazası sizin poliçenizin konusudur — ekipman kimin sahasında çalışıyor olursa olsun. Kiralayan firmanın poliçesi sizin çalışanınızı kapsamaz.
- Geçici ve mevsimlik çalışanlar. Yoğun dönemlerde kısa süreli alınan personel de bordroda olduğu sürece kapsam içindedir; ancak çalışan sayısı beyanının poliçe süresince güncel tutulması gerekir. Beyan edilenden fazla çalışanla çalışmak, hasar anında eksik sigorta tartışması doğurur.
Genel ilke: bordro nerede, sorumluluk orada. Şüpheli her durum poliçe yapılırken yazılı olarak netleştirilmelidir — hasar günü yorumla çözülmeye çalışılan her belirsizlik, işletmenin aleyhine sonuçlanma eğilimindedir.
İSG dosyanız poliçenizin yarısıdır
Bu poliçede sigorta ile iş güvenliği arasındaki bağ, diğer ürünlerin hepsinden daha sıkıdır. Sebep basit: hem kusur oranını hem de SGK'nın rücu hakkını doğuran şey, iş güvenliği mevzuatına uygunluk düzeyidir. Aşağıdaki belgeler, hasar dosyasında en çok istenen kayıtlardır:
- Risk değerlendirmesi — güncel ve yapılan işe uygun; kopyala-yapıştır dokümanlar dosyada işe yaramaz.
- İSG eğitim kayıtları — imzalı katılım listeleriyle birlikte.
- Operatör belgeleri — vinç, forklift, platform operatörlerinin geçerli belgeleri.
- Periyodik kontrol raporları — vinç, sapan, halat, platform ve kaldırma aparatlarının yetkili kişilerce yapılmış kontrolleri.
- KKD teslim tutanakları — baret, emniyet kemeri, koruyucu ekipman teslim kayıtları.
- Sağlık gözetimi kayıtları — işe giriş ve periyodik muayeneler.
Bu dosya iki yönlü çalışır: kaza olmadan önce kusuru azaltır, kaza olduktan sonra savunmayı ayakta tutar. Sigortacı gözünde de aynı etkiyi yapar — belgeleri düzenli işletme, risk değerlendirmesinde daha iyi bir sınıfa girer ve daha iyi fiyat alır.
Diğer poliçelerle sınırı nerede?
Saha operasyonunun tam koruması, birkaç poliçenin uyumundan doğar. Sınırlar şöyle çizilir:
- İşveren mali mesuliyet → kendi çalışanınıza gelen zarar.
- 3. şahıs mali mesuliyet → çevredeki üçüncü kişilere ve mallarına gelen zarar. Çalışanınız üçüncü şahıs sayılmaz; bu ayrım en sık karıştırılan konudur.
- Vinç kanca ucu → kancadaki yükün zararı.
- Makine kırılması → makinenin kendisine gelen zarar.
- Ferdi kaza → kusur aramadan çalışana ödenen sabit teminat; sorumluluk poliçesinin yerine geçmez, yanında durur.
Tek bir olay bu poliçelerin birkaçını birden çalıştırabilir: devrilen vinç kendini hasar eder (makine kırılması), yandaki binaya çarpar (3. şahıs), kancadaki yükü düşürür (kanca ucu) ve sapancıyı yaralar (işveren sorumluluk). Dört dosya, tek kaza. Poliçelerin limitlerinin ve istisnalarının birbiriyle uyumlu kurgulanması, aracınızın asıl işçiliğidir.
Fiyatı ne belirler?
İşveren mali mesuliyet priminin ana girdileri şunlardır:
- Çalışan sayısı — teminatın temel ölçeği.
- İşin risk sınıfı — yüksekte çalışma, kaldırma operasyonu ve şantiye işleri, ofis işine göre belirgin şekilde yüksek fiyatlanır.
- Yıllık brüt ücret toplamı — tazminat hesabının temel girdisi olduğu için primi doğrudan etkiler.
- Seçilen limitler — kişi başına, kaza başına ve yıllık toplam.
- Ek teminatlar — meslek hastalığı, manevi tazminat, servis, yurt dışı maddeleri.
- Hasar geçmişi — geçmiş kaza kayıtları ve dosya sonuçları.
- İSG olgunluğu — belgeli operatör oranı, periyodik kontrol düzeni, eğitim kayıtları.
Ölçek şudur: bu poliçenin yıllık primi, tek bir ciddi iş kazası dosyasının küçük bir kesri düzeyindedir. Sektörde fiyat farkı yaratan asıl unsur pazarlık değil, dosyanın iyi hazırlanmasıdır — makine listesi, operatör belgeleri ve İSG kayıtları düzgün sunulan bir işletme, aynı teminatı belirgin şekilde daha uygun alır.
Bir uyarı: bu üründe en ucuz teklif çoğu zaman ek teminatları çıkarılmış tekliftir. Karşılaştırma yaparken primi değil, madde madde teminat listesini karşılaştırın.
Kaza anında ne yapmalı?
- Önce insan: müdahale, ilk yardım ve gerekiyorsa acil sağlık hizmetine ulaşım.
- Sahayı koruyun: güvenliği sağladıktan sonra olay yerini değiştirmeden fotoğraflayın; ekipmanı ve bağlantı elemanlarını saklayın.
- Yasal bildirimleri yapın: iş kazası bildirimleri mevzuatta belirlenen sürelerde yapılmalıdır; gecikme hem idari yaptırım hem de dosyada aleyhe yorum üretir.
- Tutanak ve tanık: olay tespit tutanağını düzenletin, tanık listesini ve varsa kamera kayıtlarını güvence altına alın.
- Belgeleri toparlayın: eğitim kayıtları, KKD tutanakları, operatör belgeleri, periyodik kontrol raporları, risk değerlendirmesi — dosyanın omurgası bunlardır.
- Sigortacınıza derhal haber verin: dava açılmasını beklemeyin. Erken bilgilendirilen sigortacı, savunma sürecini baştan kurgular.
- Sorumluluk kabulü anlamına gelecek beyanlardan kaçının: aileye ve çalışana insani destek verirken, kusur ve tazminat konusundaki değerlendirmeyi hukuki sürece bırakın.
Fidancılar müşterisiyseniz, kaza anında ilk telefonunuz bize gelir; bildirim takviminden savunma sürecinin koordinasyonuna kadar dosyayı biz yönetiriz. Bu poliçede hasar servisinin deneyimi, teminatın kendisi kadar değerlidir — çünkü süreç yıllara yayılan bir hukuk sürecidir.
En sık yapılan 5 hata
- "SGK primini ödüyorum, yeterli" varsayımı. SGK'nın ödediği ile mahkemenin hesapladığı arasındaki fark, bu poliçenin var olma sebebidir.
- Ek teminatları almamak. Meslek hastalığı, manevi tazminat, servis kazaları ve yurt dışı maddeleri poliçede yazmıyorsa yoktur — ve dosyanın en pahalı kalemleri genelde bunlardır.
- Limiti düşük tutmak. Genç ve yüksek ücretli bir çalışanın kalıcı iş göremezlik dosyası, düşük limitleri kolayca aşar; aşan kısım şirketin kasasından çıkar.
- Taşeron zincirini boş bırakmak. Alt yükleniciden poliçe istememek, asıl işverenin sorumluluğunu doğrudan işletmeye taşır.
- Çalışan sayısı ve ücret beyanını güncellememek. Poliçe dönemi içinde büyüyen ekip bildirilmezse, hasar anında eksik sigorta tartışması çıkar.
Poliçe seçim kontrol listesi
- Kişi başına, kaza başına ve yıllık toplam limitler ne kadar? En kötü senaryoyu karşılıyor mu?
- Manevi tazminat teminatı poliçede açıkça yazıyor mu?
- Meslek hastalığı teminatı var mı?
- Servis kazaları ve görevle başka yere gönderilme halleri kapsamda mı?
- Yurt dışı işleriniz varsa yurt dışı teminatı eklendi mi?
- Poliçe hangi esasa göre yazılmış — olay tarihi mi, talep tarihi mi? Geçmiş dönem talepleri için düzenleme var mı?
- Alt yüklenici ve geçici personel durumu sözleşmede nasıl tanımlanmış?
- Hukuki savunma masrafları teminat kapsamında mı?
- 3. şahıs, kanca ucu ve makine poliçelerinizle sınırlar uyumlu mu, boşluk kalıyor mu?
- Hasar servisinin iş kazası dosyalarında deneyimi var mı?
Bu listedeki her madde, sektörde yaşanmış bir dosyanın dersidir. Teklif masasında on dakika ayırıp bu soruları sormak, dava masasında yılları ve ciddi tutarları kurtarır.
İşveren mali mesuliyet sigortası, vinç ve saha işletmeleri için isteğe bağlı bir kalem değil, işin doğal maliyetidir. Çalışan sayınızı, iş kollarınızı ve mevcut poliçelerinizi teklif formumuzdan iletin — teminatınızı sahanızın gerçeğine göre birlikte kurgulayalım. Ürün özeti için işveren mali sorumluluk sigortası sayfamıza da bakabilirsiniz.